Bydlení u vody: Jak vybrat lokalitu bez rizika povodní
Většina lidí si pod slovem "idylka" představí dům s výhledem na klidnou vodní plochu. Je to romantické, uklidňující a v létě skvělé pro rekreaci. Ale když se podíváte na realitní trh a statistiky pojišťoven, idylka má svou stinnou stránku - a tou je voda. Ne ta, ve které se koupete, ale ta, která vám může zatopit sklep nebo znehodnotit majetek.
Pokud zvažujete nákup nemovitosti u řeky nebo rybníka, nejde jen o to, jak vypadá terasa. Jde o data. V České republice existují jasné mapy rizik, které často ignorujeme, dokud nezačne pršet. Tento článek vám ukáže, jak oddělit emoce od faktů, kde jsou skutečná rizika a jak zajistit, aby váš sen o bydlení u vody nezakrátko skončil v soudní síni nebo na střeše.
Riziko není hra: Co říkají povodňové zóny
Zapomeňte na intuici. Riziko zaplavení je přesně definováno státem. Podle analýzy České asociace pojišťoven (CAP) z roku 2023 dělíme území do pěti záplavových úrovní. Pro vás jako kupujícího jsou kritické dvě z nich: 3. a 4. zóna.
Proč? Protože zde platí tvrdá pravidla finančního trhu. Nemovitost ve 4. zóně (oblast tzv. 20leté vody) je pro banky téměř nepojistitelná. Data ukazují, že v této kategorii je až 98 % objektů bez možnosti standardního pojištění proti povodni. To znamená, že pokud banka vidí vysoké riziko, prostě vám nedá hypotéku. Statistiky hovoří jasně: v 4. zóně odmítají banky poskytnout úvěr ve 92 % případů.
Co to znamená pro cenu? Paradoxně, domy v rizikových zónách mohou být levnější. Analýza serveru Hypoindex.cz z roku 2023 uvádí, že cena za metr čtvereční v Praze klesá s rostoucím rizikem:
| Záplavová zóna | Cena za m² (Kč) | Dostupnost hypotéky | Doba prodeje |
|---|---|---|---|
| 1. a 2. zóna (minimální/nízké riziko) | 100 000 - 130 000 | Vysoká (standardní podmínky) | do 90 dnů |
| 3. zóna (střední riziko) | 75 000 - 90 000 | Omezená (vyšší splátky/pojištění) | průměrně 150 dnů |
| 4. zóna (vysoké riziko / 20letá voda) | 50 000 - 65 000 | Nízká (92 % zamítnutí) | průměrně 240 dnů |
Vidíte ten rozdíl? Ušetříte na pořizovací ceně, ale zaplatíte vyšším pojistným (až o 220 % více než v bezpečných zónách) nebo nemožností prodat nemovitost rychle, pokud budete potřebovat hotovost.
Jak ověřit riziko dříve, než podepíšete smlouvu
Mnoho kupujících spoléhá na to, že "zde to ještě nikdy neteklo". To je past. Po zářijových povodních v roce 2021 došlo k zásadní aktualizaci map. Přesunulo se 12 500 nemovitostí do vyšších rizikových kategorií. To, co bylo v roce 2020 bezpečné, mohlo být v roce 2022 už riskantní.
Kde hledat pravdu?
- Povodňová mapa na webu cap.cz: Zadejte číslo popisné nebo katastrální území. Proces zabere asi 15 minut a je zdarma.
- Národní geoportál INSPIRE: Poskytuje detailnější vrstvy informací o terénu a vodních tocích.
- Geologický průzkum: Nejde jen o vodu z řeky. Podzemní voda může stoupat i při dlouhodobých deštích. Průzkum stojí mezi 15 000 a 25 000 Kč, ale ušetří vám starosti s vlhkostí ve sklepech.
Hydrolog Ing. Petr Novák z ČHMÚ varuje: "Dokonce i domy na kopcích mohou být poškozeny vodou, pokud jsou postaveny v bývalých korytech řek." Půda si pamatuje historii lépe než my. Pokud je pozemek v mírném prohlubni, voda tam bude stékat, i když řeka není přímo za plotem.
Technická ochrana: Hydroizolace a odvodnění
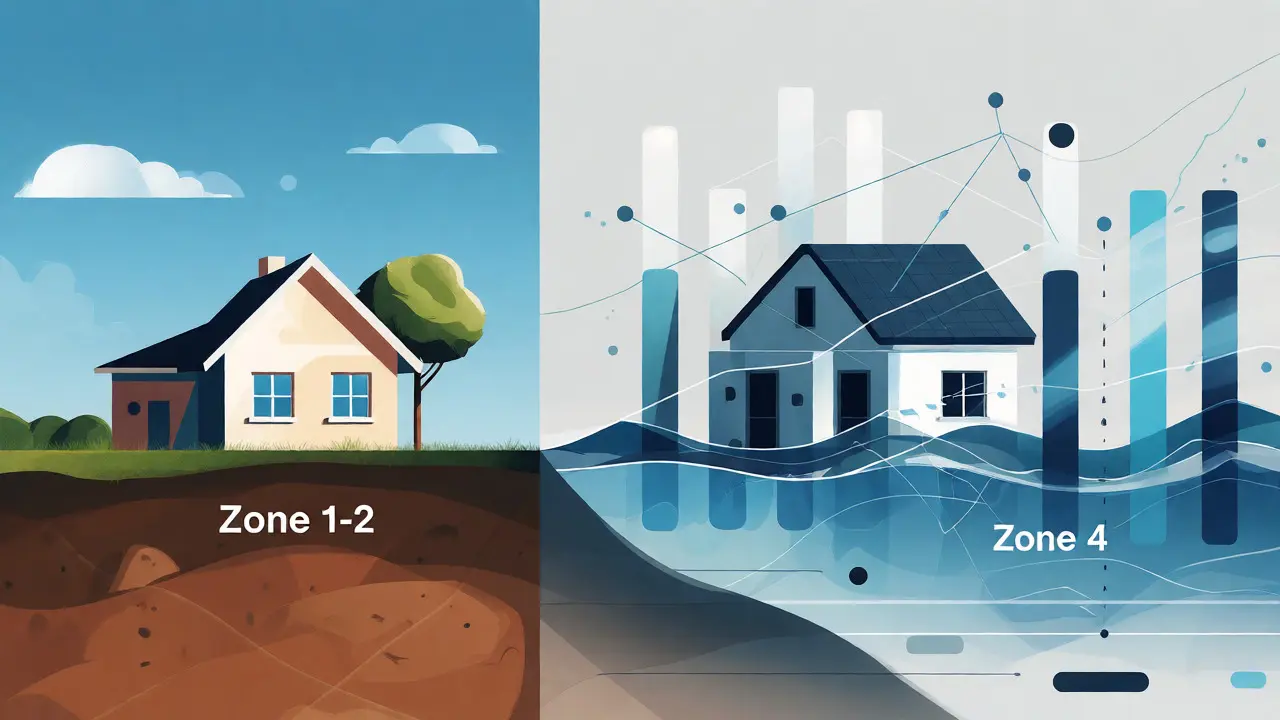
Pokud jste si vyhlédli krásný dům ve 3. zóně a chcete ho koupit, musíte počítat s technickými úpravami. Standardní izolace nestačí. Stavební normy ČSN 73 0810 vyžadují specifický přístup k půdě a topografii.
Klíčová slova zní: hydroizolace a odvodnění. Náklady na kvalitní hydroizolaci se pohybují kolem 800-1 200 Kč za metr čtvereční. Systém odvodnění (drény, čerpadla) vás přijde na dalších 25 000 až 50 000 Kč. Prof. Ing. Martin Vítek z ČVUT doporučuje kombinovat přirozenou hydroizolaci (správný sklon terénu, propustná zemina) s technickými opatřeními. Bez toho se připravte na plísně a náklady na rekonstrukci, které budou vyšší než úspora na nákupu.
Pamatujte na novinku od ledna 2024: Vyhláška č. 500/2002 Sb. byla novelizována. Nyní je pro nové projekty ve 2. až 4. zóně povinná povodňová studie. Pokud stavíte nový dům, toto je vaše první zastávka na stavebním úřadě.
Alternativa: Biotopy a přírodní koupaliště
Možná nechcete bydlet přímo u velké řeky, ale láká vás kontakt s vodou. Tady přichází na scénu trend, který roste ruku v ruce s ekologickým smýšlením: přírodní biotopy a koupaliště.
Na rozdíl od chemicky upravených bazénů jsou tyto nádrže čištěny pouze pomocí rostlin a protékající vody. Průzkum KudyZnudy.cz z roku 2023 ukázal, že 89 % návštěvníků oceňuje šetrnost k alergikům. Příklady jako biotop v Třešti na Jihlavsku nebo rybník Pilař ve Voticích ukazují, že voda může být čistá a bezpečná i bez chlóru.
Pro bydlení je výhodné mít takovýto biotop v dosahu. Snižuje teplotu okolí v létě (tzv. ostrov chladu), podporuje biodiverzitu a působí relaxačně. Studie Masarykovy univerzity z roku 2021 dokonce prokázala, že obyvatelé žijící v blízkosti takových vodních ploch hlásí o 32 % nižší hladinu stresu. Je to kompromis, který nabízí estetiku a zdraví bez extrémního rizika velkých povodní typických pro hlavní toky.
Finanční realita: Hypotéky a pojištění
Banky nejsou sentimentální. Česká národní banka (ČNB) v monitorovací zprávě z roku 2023 označila hypotéky v záplavových zónách za systematické riziko pro finanční stabilitu. Co to znamená pro vás?
- Výše LTV (Loan-to-Value): Banka vám může půjčit méně, než je hodnota domu. Místo 90 % hodnoty získáte jen 70 %. Rozdíl musíte doplatit z vlastních zdrojů.
- Pojistné: Pojištění proti povodni ve 3. zóně může stát dvakrát tolik co běžné pojištění. Ve 4. zóně ho často ani nenajdete.
- Likvidita: Prodávat dům v rizikové zóně trvá déle. Kupci mají strach. Pokud potřebujete peníze rychle, můžete být nuceni slevit.
Uživatel fóra r/czechreality shrnul situaci přesně: "Koupil jsem dům u Vltavy v 3. zóně za 30 % pod tržní hodnotu, ale pojistka je 2x vyšší a hypotéka 1,5 % navíc." Zkrátka, žádný oběd není zadarmo.
Shrnutí: Kdy ano, kdy ne?
Bydlení u vody je životní styl, který má své místo. Funguje skvěle, pokud víte, kam jdete.
- Ano, pokud: Jste ve 1. nebo 2. zóně. Máte dostatek vlastních peněz na krytí rizika. Dům má moderní hydroizolaci a funkční odvodnění. Ceníte si klidu a rekreačních možností.
- Ne, pokud: Jste ve 4. zóně a spoléháte na hypotéku. Nevlastníte hotovost na neočekávané opravy. Plánujete nemovitost rychle prodat. Ignorujete geologický průzkum.
Klimatické změny zvyšují četnost extrémních událostí. Evropská agentura pro životní prostředí předpovídá nárůst povodní o 25 % do roku 2040. Investice do prevence dnes stojí zlomek nákladů na rekonstrukci zítra. Buďte chytřejší než voda.
Mohu získat hypotéku na dům ve 4. záplavové zóně?
Je to velmi obtížné. Podle dat ČAP z roku 2023 banky odmítají hypotéky v 4. zóně ve 92 % případů. Pokud ji získáte, obvykle požadují vyšší vlastní vklad (LTV bývá nižší) a povinné pojištění, které může být nedostupné nebo extrémně drahé.
Jak zjistím, ve které záplavové zóně se nachází můj pozemek?
Nejjednodušší cestou je využití online nástrojů na webu České asociace pojišťoven (cap.cz) nebo Národního geoportálu INSPIRE. Zadáním čísla popisné nebo souřadnic zjistíte aktuální kategorizaci. Doporučuje se také konzultace s geologem, protože mapy se mohou aktualizovat, jak se ukázalo po povodních v roce 2021.
Vyplatí se koupit levnější dům v rizikové zóně?
Může se vyplatit, pokud máte volné finance a nevadí vám vyšší provozní náklady. Cena za m² je ve 3. zóně o 20-30 % a ve 4. zóně až o 50 % nižší. Musíte však započítat vyšší pojistné (až o 220 %), nutnost investic do hydroizolace a delší dobu prodeje při budoucí likvidaci majetku.
Co je přírodní biotop a proč je vhodný pro bydlení?
Přírodní biotop je vodní nádrž čištěná biologicky pomocí rostlin a mikroorganismů, bez použití chemie. Je ideální pro alergiky a rodiny s dětmi. Z hlediska bydlení snižuje teplotu okolí v létě a zlepšuje kvalitu života, aniž by nesl tak vysoké povodňové riziko jako velké řeky.
Jaké jsou náklady na hydroizolaci domu u vody?
Kvalitní hydroizolace stojí průměrně 800 až 1 200 Kč za metr čtvereční. Systém odvodnění (drény, čerpací stanice) přidává dalších 25 000 až 50 000 Kč. Tato investice je klíčová pro prevenci vlhkosti a plísní, zejména v oblastech s vysokou hladinou podzemní vody.